באתר זה נעשה שימוש בקבצי קוקיז ובכלים אנליטיים כדי לשפר את חוויית הגלישה שלך ולייעל את פעילות האתר. למידע נוסף על קבצי הקוקיז והכלים האנליטיים שבהם נעשה שימוש ניתן לקרוא במדיניות הקוקיז
סקירה מאקרו כלכלית
ישראל והעולם
4 באוקטובר 2026
נקודות מרכזיות
ישראל
- חרף הפחתת הבלו ב-50 אג' נוספות (1 ש"ח במצטבר בחודשיים) התנודתיות החודשית הגבוהה באינפלציה במשק, הצפויה בחודשיים הקרובים, תקשה על בנק ישראל בסוף החודש. צפי ליציבות
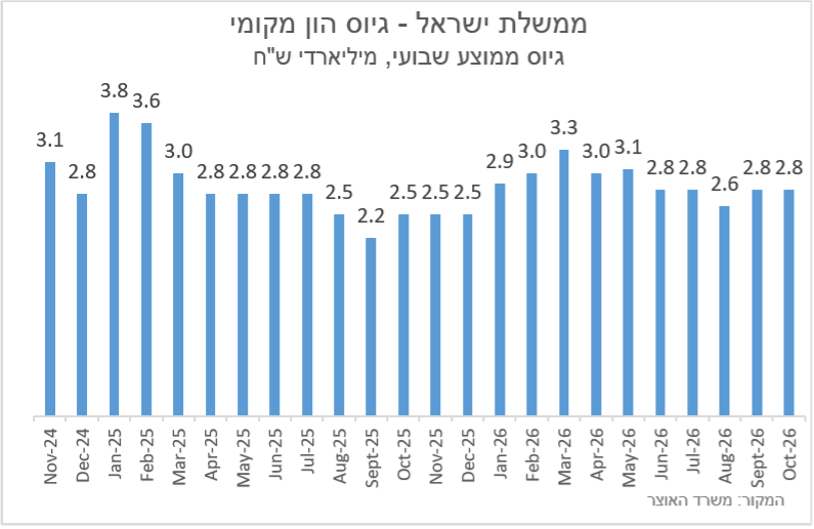
- האוצר ממשיך לשמור על קצב הנפקות סביר שיסתכם בכ-2.8 מיליארד ש"ח לשבוע בחודש אוקטובר
האפיק הממשלתי – בספטמבר השוק המקומי הצטרף למגמות העולמיות. הלחץ לעליית תשואות נמשך. להערכתנו עדיין יש לקצר מח"מ.
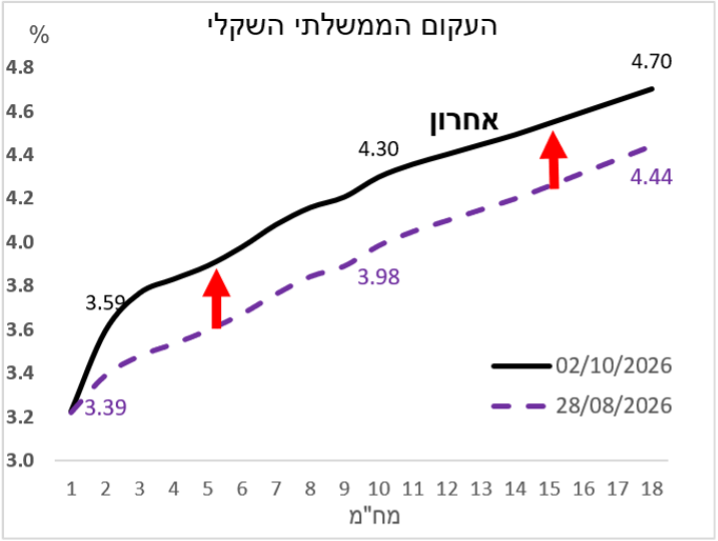
- טווחים קצרים עד בינוניים – משקל יתר – ציפיות האינפלציה מעוגנות ביעד. אנחנו נייטרלים בין האפיקים.
- טווחים ארוכים – משקל חסר. יתרון לאפיק השקלי.
האפיק הקונצרני – עדיפות למח"מ בינוני עקב מרווחים נמוכים, צמיחה במשק נמשכת. ישנה עדיפות לאיגרות קונצרניות איכותיות (תזרים איתן – פחות סיכון מנפיק).
הכלכלה העולמית:
- הכלכלה האמריקאית: הקלה זמנית באינפלציה ושינוי בציפיות הריבית
- OECD – צפי להאצה קלה בצמיחה העולמית ב-2027. אינדיקציה לריביות גבוהות לאורך זמן
השבוע במרכז
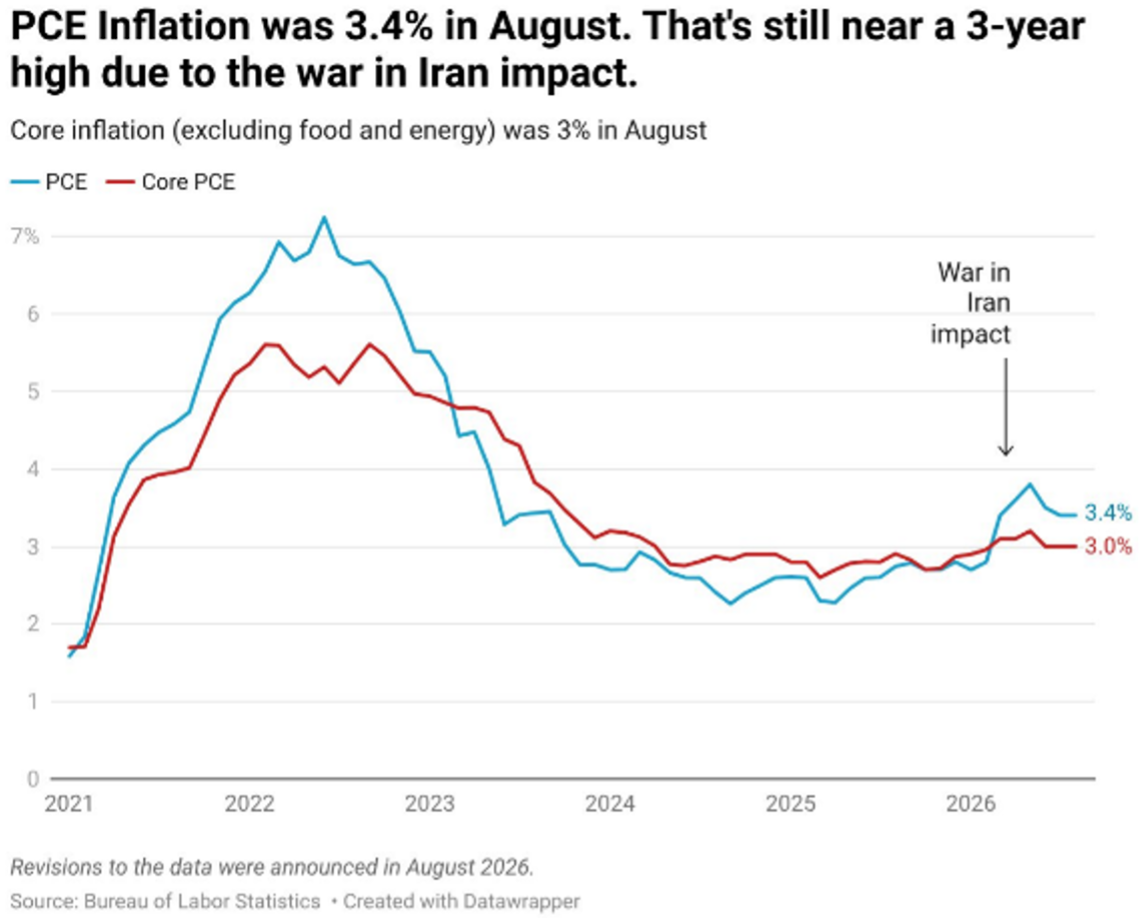
למרות התייקרות הנפט, ה-PCE שומר על רמתו
הכלכלה המקומית
תנודתיות גבוה של האינפלציה בחודשיים הקרובים תקשה על בנק ישראל
מדד המחירים לצרכן לחודש ספטמבר צפוי לרשום ירידה של 0.2% עד 0.3%, המהווה הקלה זמנית ביוקר המחיה לאחר המדד הגבוה של אוגוסט (0.7%). ירידה זו מאפיינת במידה רבה את סיום עונת הקיץ, היחלשות שיא הביקושים של החופש הגדול והחזרה ההדרגתית לשגרה.
מפת הרכיבים לחודש ספטמבר מציגה מגמה מעורבת עם נטייה מובהקת להוזלות בסעיפים המרכזיים:
- הוזלות בולטות: סעיף התחבורה והתקשורת צפוי לרשום ירידה חדה של 1.2% (הודות להוזלת מחירי הבנזין והדלקים), סעיף חינוך, תרבות ובידור צפוי לרדת ב-0.9% (בשל ירידת מחירי הטיסות והנופש בחו"ל), וסעיף ההלבשה והנעלה ירד ב-0.4% בשל מבצעי סוף עונה.
- התייקרויות ממתנות: מנגד, לחצי המחירים התרכזו בקבוצת הירקות והפירות שרשמה התייקרויות עונתיות של 2.4%, לצד עלייה מתונה של 0.2% בסעיף הדיור (בעוד שמחירי תחזוקת הדירה נותרו ללא שינוי, 0.0%).
לעומתו, מדד המחירים לצרכן לחודש אוקטובר צפוי לרשום זינוק משמעותי של 0.4% עד 0.5% מייצג היפוך מגמה זמני לעומת הירידה העונתית של ספטמבר. עלייה קלה זו מאפיינת את תחילת עונת הסתיו ומעבר המשק לשגרת חורף, לצד השפעות פיסקליות מתמשכות ובעיות בשרשרת האספקה העולמית. למרות העלייה החודשית, קצב האינפלציה השנתי צפוי לשמור על יציבות סביב רמת ה-2%, תוך שהוא נותר מעוגן היטב בתוך גבולות יעד יציבות המחירים של בנק ישראל.
מפת הרכיבים המסתמנת לחודש אוקטובר מציגה לחצים עונתיים לצד רכיבים ממתנים:
- התייקרויות בולטות: סעיף ההלבשה והנעלה צפוי לרשום עלייה עונתית חדה של כ-3.5% עד 4.0% עם כניסת קולקציות החורף החדשות לחנויות וסיום מבצעי סוף העונה. כמו כן, סעיף המזון עלול לרשום תיקוני מחיר קלים כלפי מעלה בעקבות שינויים בעלויות הלוגיסטיקה והאספקה.
- הוזלות ממתנות: הלחצים האינפלציוניים ימותנו הודות לסעיף הדיור (שכירות) שנכנס לתקופת סתיו רגועה יותר לאחר שיאי הביקוש של הקיץ, לצד התייצבות ואף ירידה קלה במחירי הפירות והירקות הטריים עם התחדשות המלאים החקלאיים.
- חשוב לציין את הפחתת המס על הבנזין (בלו) ב-50 אג' נוספות, היום (וב-1 ש"ח במצטבר) שבלעדיו המדד היה יכול להתייקר עד 0.7%.
תוואי האינפלציה ארוך הטווח במשק, למרות שעולה קצת, נותר מעוגן היטב סביב מרכז היעד, מכיוון שחלק ניכר מהעליות המסתמנות באוקטובר נשען על רכיבי אנרגיה ועונתיות תנודתיים. המבט לעתיד חושף סיכונים מאוזנים: מחד, שוק עבודה הדוק במצב תעסוקה מלאה (אבטלה בשפל של 3.3%) ומדיניות פיסקלית מרחיבה יוצרים לחצי ביקוש. מאידך, רמת האינפלציה השנתית המתונה מייצרת מרחב תמרון נוח.
על רקע זה, החלטת הריבית הקרובה של בנק ישראל ב-21 באוקטובר אינה חד משמעית; אמנם הציפיות מעוגנות ביעד, אך הזינוק הצפוי במדד אוקטובר (לפחות 0.4%) עלול לגרום לוועדה המוניטרית לגלות משנה זהירות ולשקול מחדש האם לבצע הפחתת ריבית רביעית ברציפות ל-3.00%. מטעמי שמרנות, כפי הנראה יעדיפו בבנק להותיר אותה על כנה ברמתה הנוכחית (3.25%) כדי לבחון את השפעות התייקרות האנרגיה על המשק. כך להערכתנו, השמרנות תגבר והריבית תיוותר ללא שינוי.
הגיוס החודשי של האוצר שומר על רמתו
משרד האוצר ינפיק 11.2 מיליארד ש"ח חוב בחודש אוקטובר, על פני 4 שבועות של הנפקות, כלומר סך של 2.8 מיליארד ש"ח בממוצע לשבוע, בדומה לחודשים יוני, יולי, ספטמבר וכן נובמבר-דצמבר של השנה שעברה. מאפייני ההנפקות בחודש אוקטובר יהיו:
- חלוקת אפיקים: יגויסו 7.4 מיליארד ש"ח באפיק השקלי ומתוכו 0.9 מיליארד ש"ח בריבית משתנה. באפיק הצמוד יגייס האוצר 3.8 מיליארד ש"ח, המהווים כ-34% מסך ההנפקה.
- מח"מ ההנפקה הממוצע: יעמוד על 7.0 שנים באפיק השקלי (ללא משתנה), ירידה לעומת החודש שעבר (7.7 שנים). באפיק הצמוד יעמוד המח"מ הממוצע על 10.1 שנים, ירידה לעומת חודש ספטמבר (11.6 שנים).
הכלכלה העולמית
הכלכלה האמריקאית: הקלה זמנית באינפלציה ושינוי בציפיות הריבית
בניגוד לחששות המוקדמים מהמשך האצה חריפה באינפלציה, הנתונים הרשמיים שפורסמו בסוף ספטמבר סיפקו הפתעה חיובית.
- מדד ה-PCE (מדד האינפלציה המועדף על הפד): נתוני אוגוסט שפורסמו ב-30 בספטמבר הצביעו על עלייה מתונה מהצפוי בלחצי המחירים. קצב האינפלציה השנתי ברמת הליבה רשם האטה מסוימת (בקצב שנתי של כ-2% בשלושת החודשים האחרונים), מה שמצביע על כך שהלחצים האינפלציוניים המבניים נותרו תחת שליטה, חרף התנודתיות הגבוהה במחירי האנרגיה.
- נתוני צמיחה ריאלית: הקריאה הסופית לתוצר (GDP) ברבעון השני של 2026 התייצבה על קצב שנתי של 2.2% (בהמשך ל-2.1% ברבעון הראשון). הנתון מדגיש שהמשק האמריקאי עדיין מתרחב בקצב איתן, הנתמך ברובו בהשקעות טכנולוגיות ופעילות ענפה בתחום הבינה המלאכותית (AI).
- סנטימנט הצרכנים ותעסוקה: מנגד, מדד אמון הצרכנים של ה-Conference Board רשם נפילה חדה של 6.7 נקודות לרמה של 81.9 נקודות בספטמבר (שפל של כמעט 12 שנים), על רקע חששות מתגברים של משקי הבית מהידוק שוק העבודה והשפעת הריבית הגבוהה. דוח התעסוקה לספטמבר היה מאכזב עם תוספת של 29,000 משרות בלבד ועליה בשיעור האבטלה ל-4.1%.
ההשלכות על המדיניות המוניטרית: ההפתעה לטובה במדד ה-PCE שינתה לחלוטין את תמחור החוזים בשווקים לקראת החלטת הריבית הבאה ב-28 באוקטובר 2026. בעוד שבעבר השוק תמחר הסתברות של כ-70% להעלאת ריבית נוספת באוקטובר, ההסתברות לכך צנחה בסוף השבוע לכדי 20% בלבד. הקונסנזוס כעת נוטה לכך שהפד ייקח פסק זמן ("Pause") באוקטובר כדי לבחון את השפעות ההידוק של ספטמבר, אם כי ה-Median Dot Plot לשנת 2026 נותר ברמה גבוהה של 4.1%.
OECD - צפי להאצה קלה בצמיחה העולמית ב-2027
ארגון ה-OECD פרסם בסוף ספטמבר את דוח הביניים המעודכן שלו (Interim Economic Outlook) והציג שינוי כיוון אופטימי ביחס למספרים הקודמים. במקביל, קרן המטבע הבינלאומית (IMF) אותתה על קווי המתאר המרכזיים לקראת הדוח המלא שיפורסם באוקטובר.
השינוי הבולט ביותר בדוח ה-OECD הוא עדכון כלפי מעלה של התחזיות הכלכליות, המלמד על חוסן גבוה מהצפוי של השווקים הפיננסיים והריאליים:
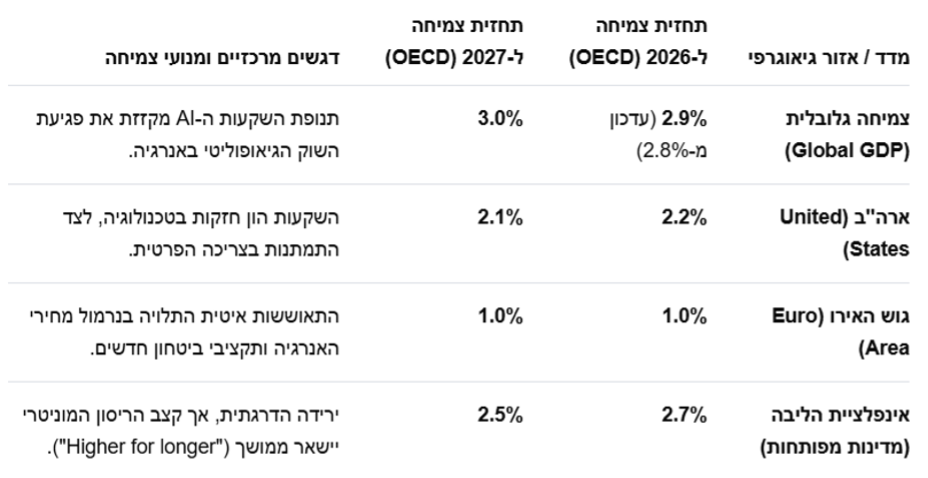
- הצמיחה הגלובלית: הארגון העלה את תחזית הצמיחה העולמית לשנת 2026 ברבע נקודת אחוז לרמה של 2.9% (לעומת 2.8% בהערכה הקודמת). לשנת 2027 הארגון צופה האצה נוספת לקצב של 3.0%. השיפור במספרים נובע מהעמידות המפתיעה שמפגינות הכלכלות הגדולות מול זעזועי האנרגיה.
- ארה"ב ואירופה: תחזית התמ"ג האמריקאי עודכנה כלפי מעלה ל-2.2% בשנת 2026 ול-2.1% בשנת 2027, בעיקר בזכות תנופת השקעות הון חסרת תקדים (CapEx) מצד ענקיות הטכנולוגיה בתשתיות ענן ו-AI, המקזזת את ההאטה בצריכה הפרטית. גוש האירו נותר יציב אך איטי עם צמיחה של 1.0% לשנתיים הקרובות, בעודו תלוי בנרמול מחירי האנרגיה ובתקציבי ביטחון חדשים.
- אינפלציה ומדיניות מוניטרית: מדדי הליבה במדינות המפותחות צפויים לרדת ל-2.7% ב-2026 ול-2.5% ב-2027. למרות השיפור בצמיחה, ה-OECD וה-IMF מזהירים כי ריסון מוניטרי ממושך (Higher for longer) עדיין נדרש.
מצידו, ב-IMF המשיכו להתריע כי החוב הציבורי הגלובלי נושק ל-100% מהתמ"ג העולמי – הרמה הגבוהה ביותר מאז מלחמת העולם השנייה, מה שתגביל מאוד את היכולת של ממשלות להעניק תמריצים פיסקליים נוספים במקרה של האטה. כלכלני ה-IMF צפויים להציג את תחזיתם המעודכנת ב-13 לאוקטובר.
תחזיות
ריבית בנק ישראל
נוכחי:
3.25%
מועד ההכרזה הקרוב:
21/10/26
צפי ריבית:
יציבות
מדד המחירים לצרכן
מדד ספטמבר 2026:
0.2%-
12 החודשים הבאים:
1.9%+
אלוקציה
מניות
חשיפה מומלצת: 75%
חו"ל
ישראל
50%
50%
עדיפות:
- S&P 500
- ת"א 125
- DOW JONES
אג"ח ממשלת ישראל
מח"מ מומלץ:
שקלי: בינוני
צמוד: קצר-בינוני
שקלי
צמוד
50%
50%
ריביות רשמיות
ארה"ב: 3.75% – 4.00%
גוש האירו: 2.65%
אנגליה: 3.75%
יפן: 1.25%
כתב: ד"ר רון אייכל
יועץ כלכלי
לאיילון בית השקעות
גילוי נאות
איילון בית השקעות בע"מ, נעם ברורמן השקעות בע"מ, נעם ברורמן שירותי ניהול וייעוץ בע"מ, איילון פתרונות פיננסיים (2004) בע"מ ואיילון קרנות נאמנות בע"מ,(להלן: "קבוצת איילון"),לרבות בעלי שליטה ו/או בעלי עניין בה, מחזיקה ו/או עשויה להחזיק ו/או לבצע פעילות בניירות הערך ו/או בנכסים הפיננסיים ו/או בסחורות המוזכרים בסקירה זו (להלן: "הנכסים") עבור עצמה ו/או עבור לקוחותיה ו/או במסגרת אחרת. כן עשויה קבוצת איילון, לרבות בעלי שליטה ו/או עניין בה ו/או חברות שמי מאלה הינו בעל עניין בהן, בהתאם למגבלות הקבועות בדין, להתקשר בעסקאות ו/או להעניק שירותים לחברות הנזכרות במידע או חברות הקשורות אליהן, בין במישרין ובין בעקיפין.
אין בסקירה ו/או בנתונים, ידיעות, ניתוחים, הערכות, טקסט ו/או תמונות (להלן: "הסקירה") זו אלא הבעת דעה בלבד מתוך מטרת הבאת מידע כללי המתבסס על הידוע ביום פרסום הסקירה הגלוי והציבורי ו/או מקורות מידע אחרים אשר בעיני כותבי הסקירה ניתן להתייחס אליהם כאמינים אך המידע לא אומת בדרך עצמאית על ידי עורכי הסקירה ומשכך לא ניתן להיות ערבים לדיוק הפרטים שנכללו בה ו/או לשלמותה ובכלל זה לא ניתן להתחייב שבמידע לא ייכללו טעויות או שגיאות ויש לראות את הדברים הכתובים באופן מתאים וכמובן בכפוף לשינוים שחלו בזמן ממועד עריכת הסקירה ובכל מקרה אינה מהווה תחליף למידע המופיע בתשקיפי ההנפקה של הנכסים הרלוונטיים ו/או בדיווחים הנוגעים אליהם מכל מין וסוג שהוא.
מבלי לגרוע מכלליות האמור, כל האמור בסקירה זו עשוי להשתנות בכל עת וללא מתן הודעה נוספת ואין לראות בסקירה כשלמה וכממצה, ובין השאר, בקשר לכל ההיבטים הנוגעים לנכסים הכללים או הספציפיים המוזכרים בה, במישרין ו/או בעקיפין ו/או על דרך ההפניה. כמובן שסקירה זו אינה מהווה הצעה של הנכסים ואינה מהווה הזמנה לרכשם ואין לראות בה כייעוץ ו/או שיווק בדבר כדאיות ההשקעה בה ו/או כהצעה או כשידול או כהמלצה, במישרין ו/או בעקיפין, לקנות ו/או למכור את הנכסים, ובכלל זה יחידות השתתפות של קרנות נאמנות בניהולו של מנהל הקרן מקבוצת, בשום אופן צורה ו/או דרך. עוד יצוין כי הנכסים המוזכרים בסקירה עשויים שלא להתאים לקורא הסקירה.
יודגש: סקירה זו אינה מביאה בחשבון את מטרות ההשקעה, המצב הכלכלי והצרכים הייחודיים של כל משקיע ויש לצורך בטרם קבלת החלטת השקעה כלשהי להתייעץ, ככל שנדרש, עם גורם ייעוץ מוסמך לרבות יועץ מס מוסמך בדבר השלכות המס של פעילות בנכסים או לראות סקירה זו כשיקול אחד במכלול. קבוצת איילון אינה מחויבת להודיע לקוראים בדרך כלשהי על שינויים ו/או עדכונים במידע ו/או בסקירה מראש או בדיעבד. על רקע כל האמור, קבוצת איילון לא תהא אחראית לכל נזק ו/או הפסד שייגרמו, למאן דהו, בדרך כלשהי, במישרין ו/או בעקיפין, כתוצאה מהסתמכות על הסקירה ו/או שימוש בה בדרך כלשהי.
אין לעשות שימוש בסקירה זו ללא רשות מפורשת בכתב מקבוצת איילון והיא אינה מיועדת אלא למי שהומצאה לו על ידי קבוצת איילון. כמו כן, נדגיש כי עליכם לבחון כל סקירה בפני עצמה ולראות האם היא נכנסת להגדרה של "עבודת אנליזה" כפי שהובאה לעיל, במידה והסקירה אכן מהווה עבודת אנליזה יש לוודא שהיא עומדת בדרישות ההוראה כאמור. לשימת לבכם, כיום הוראת האנליזה חלה גם לגבי ני"ע בחו"ל ולא רק לגבי ני"ע בארץ.