באתר זה נעשה שימוש בקבצי קוקיז ובכלים אנליטיים כדי לשפר את חוויית הגלישה שלך ולייעל את פעילות האתר. למידע נוסף על קבצי הקוקיז והכלים האנליטיים שבהם נעשה שימוש ניתן לקרוא במדיניות הקוקיז
סקירה מאקרו כלכלית
ישראל והעולם
20 בספטמבר 2026
נקודות מרכזיות
ישראל
- מדד אוגוסט עלה בחדות, אבל האינפלציה בישראל עדיין נמוכה. מדד ספטמבר צפוי לרדת ב-0.2% ולכן בנק צריך להמשיך ולהפחית את הריבית
- חוסר ההסכמה בין משרד האוצר למערכת הביטחון על רקע היקף התקציב, מעורר חשש כי הגידול בהוצאות הצבאיות יוביל לגירעון מבני במשק.
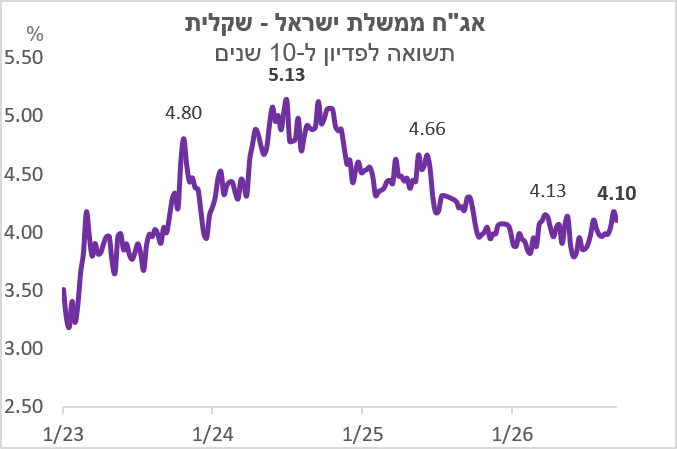
האפיק הממשלתי – האג"ח הממשלתית המקומית עד עתה לא נדבקה במיוחד מהמגמות בעולם. להערכתנו יש לקצר מח"מ.
טווחים קצרים עד בינוניים – משקל יתר – ציפיות האינפלציה מעוגנות ביעד. אנחנו נייטרלים בין האפיקים.
טווחים ארוכים – משקל חסר. יתרון לאפיק השקלי.
האפיק הקונצרני – עדיפות למח"מ בינוני עקב מרווחים נמוכים, צמיחה במשק נמשכת. ישנה עדיפות לאיגרות קונצרניות איכותיות (תזרים איתן – פחות סיכון מנפיק).
הכלכלה העולמית
- 0-12 לטובת העלאת ריבית. גם ביפן הריבית הועלתה ומוקדם יותר החודש בגוש האירו
- מחיר הכסף חוזר למרכז הבמה וסקטורים רגישים צפויים להגיב בהתאם
השבוע במרכז
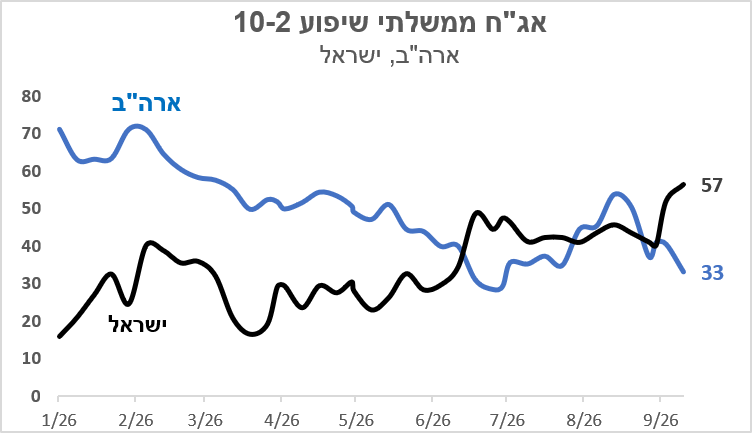
תנועה הפוכה בשיפוע העקום הממשלתי, ישראל מול ארה"ב
הכלכלה המקומית
מדד אוגוסט עלה בחדות, אבל האינפלציה בישראל עדיין נמוכה
מדד המחירים לצרכן עלה באוגוסט ב-0.7%, נמוך במעט מהתחזיות, אך העלייה החודשית החדה אינה מעידה בשלב זה על חזרה לסביבת אינפלציה גבוהה. ב-12 החודשים האחרונים נותרה האינפלציה על 1.5%, בחלק התחתון של יעד בנק ישראל של 1%-3%. גם המדד ללא אנרגיה עלה ב-1.3% בלבד בשנה האחרונה, ואילו המדד מנוכה העונתיות עלה באוגוסט ב-0.3%.
הרכב המדד מלמד שחלק ניכר מהעלייה הגיע מסעיפים תנודתיים ועונתיים. סעיף התחבורה עלה ב-2.7%, תרבות ובידור ב-2.0%, ירקות טריים ב-2.9% והדיור ב-0.6%. מחירי הנסיעות לחו״ל עלו ב-9% והטיסות ב-13.8%, בעוד התייקרות הדלק תרמה גם היא למדד. מנגד, מחירי המזון ירדו ב-0.5%, הפירות הטריים ב-2.0% וההלבשה ב-0.8%. לכן, הכותרת של מדד חודשי גבוה נראית מאיימת יותר מתמונת האינפלציה הבסיסית.
גם נתוני המגמה מצביעים על סביבת אינפלציה שאינה חריגה: בחודשים מאי-אוגוסט קצב העלייה השנתי לפי נתוני המגמה עמד על 2.0%, בדיוק במרכז היעד. עם זאת, מוקדם להכריז על ניצחון מוחלט. סעיף הדיור ממשיך לייצר לחץ, מחירי האנרגיה חשופים להתפתחויות הגיאופוליטיות, ושוק העבודה נותר הדוק. אלה בדיוק הסיכונים שבנק ישראל יצטרך לשקול מול העובדה שהאינפלציה בפועל והציפיות נמצאות בסביבה נוחה יחסית.
מדד המחירים לצרכן בחודש ספטמבר צפוי לרדת ב-0.2%. המדד יושפע בחודש הנדון, בין היתר, מהגורמים הבאים:
- התייקרות של 2.4% במחירי קבוצת ירקות ופירות.
- התייקרות של 0.2% במחירי קבוצת הדיור (בעוד שמחירי תחזוקת הדירה צפויים להישאר ללא שינוי – 0.0%).
- הוזלה של 0.4% במחירי קבוצת הלבשה והנעלה.
- הוזלה של 0.9% במחירי קבוצת חינוך, תרבות ובידור (הכוללת נסיעות לחו"ל).
- הוזלה משמעותית של 1.2% במחירי קבוצת תחבורה ותקשורת (הכוללת את מחירי הבנזין).
במבט קדימה, החלטת הריבית הבאה תתקבל ב-21 באוקטובר, לאחר שבנק ישראל הפחית בספטמבר את הריבית ב-0.25 נקודת אחוז ל-3.25%. להערכתנו, הנתונים הנוכחיים מאפשרים לבנק להפחית את הריבית פעם נוספת, בפעם הרביעית ברציפות: האינפלציה השנתית עומדת על 1.5%, אינפלציית המגמה סביב מרכז היעד והמדד הגבוה של אוגוסט הושפע במידה רבה מגורמים תנודתיים. מנגד, שוק העבודה, הסיכונים הגיאופוליטיים והמדיניות הפיסקלית מצדיקים קצב הפחתות מדוד. לכן, הפחתה נוספת של 0.25 נקודת אחוז יכולה להתיישב עם המשך התמתנות הדרגתית של הריסון המוניטרי, מבלי לוותר על עיגון האינפלציה בתחום היעד.
תקציב הביטחון: הפער התקציבי הופך לסיכון פיסקלי
תקציב הביטחון ל-2026 הפך בפועל ליעד נע. התקציב המקורי שסוכם בסוף 2025 עמד על 112 מיליארד שקל, אך בעקבות המלחמה והוצאות נוספות הוא כבר עודכן לכ-158 מיליארד שקל, כאשר במערכת הביטחון דורשים להגיע לכ-180-184 מיליארד שקל. כלומר, גם לאחר התוספות נותר פער של יותר מ-20 מיליארד שקל בין המסגרת המעודכנת לבין דרישות מערכת הביטחון. במערכת הביטחון מסבירים את הפער בעלויות הלחימה, הפעלת המילואים, שחיקת המלאים והצורך בהצטיידות ובהרחבת כושר הייצור המקומי. באוצר, לעומת זאת, טוענים כי לפחות חלק מהצרכים ניתן לממן מתוך המסגרות והרזרבות הקיימות, ולכן אין הצדקה כלכלית לפתוח מחדש את תקציב 2026 במלוא היקף הדרישות.
המחלוקת המשמעותית יותר ביןם האוצר למשרד הביטחון היא כבר לא רק על 2026, אלא על בסיס ההוצאה הביטחונית לשנים הבאות. על הפרק עומדת תוכנית להגדלת תקציבי הביטחון בכ-350-400 מיליארד שקל לאורך עשור, ובאוצר מזהירים שהפיכת הוצאות המלחמה החריגות לתוספת קבועה לבסיס התקציב תחייב בסופו של דבר שילוב של העלאות מסים, קיצוץ בהוצאות אזרחיות או גירעון וחוב גבוהים יותר.
עדיין, בטווח הקצר, גביית המסים החזקה מספקת לממשלה כרית מסוימת: באוצר מעריכים שתוספת ביטחונית של עד כ-19 מיליארד שקל עדיין עשויה לאפשר עמידה בתקרת הגירעון של 4.9% תוצר. אולם זו בעיקר הקלה חשבונאית לשנת 2026. הבעיה המבנית היא כיצד לממן לאורך זמן רמת הוצאה ביטחונית גבוהה משמעותית, מבלי לפגוע במסלול החוב וביכולת הממשלה לממן השקעות ושירותים אזרחיים.
הכלכלה העולמית
0-12 לטובת העלאת ריבית בארה"ב
הפד העלה בשבוע שעבר את הריבית ב-0.25 נקודת אחוז לטווח של 3.75%-4.0%, בהחלטה שהתקבלה פה אחד. זהו שינוי כיוון משמעותי לאחר שלוש הפחתות ריבית בסוף 2025 ותקופה ממושכת של המתנה במהלך 2026. ההסבר המרכזי הוא האינפלציה שנותרה גבוהה, בעוד הפעילות הכלכלית ממשיכה להתרחב בקצב מוצק, הצריכה מגלה עמידות, ההשקעות חזקות ושוק העבודה אינו מציג הידרדרות משמעותית. במצב כזה, לפד יש מרחב להעדיף מחדש את יעד יציבות המחירים. גם התחזיות המעודכנות משקפות שינוי ניצי. הפד צופה אינפלציית PCE של 3.7% ב-2026 ואינפלציית ליבה של 3.4%, שתיהן גבוהות מעט מהתחזיות שפורסמו ביוני. במקביל, תחזית האבטלה דווקא ירדה ל-4.1%. השילוב של אינפלציה גבוהה עם שוק עבודה עמיד מצמצם משמעותית את הצורך בהקלה מוניטרית. חשוב במיוחד שמסלול הריבית החציוני של חברי הפד מצביע כעת על ריבית של 4.1% בסוף 2026, לעומת 3.8% בתחזית יוני, כלומר סביבת הריבית הגבוהה צפויה להישאר איתנו זמן רב יותר.
מבחינת השווקים, המסר אינו מסתכם בהעלאה של רבע אחוז. הפד מאותת כי סדר העדיפויות השתנה: כל עוד הצמיחה והצריכה מחזיקות מעמד, הוא מוכן לשלם מחיר מסוים בפעילות כדי למנוע מהאינפלציה הגבוהה להתבסס. לכך מתווספת עלייה בתשואות האג״ח, כאשר תשואת אג״ח ממשלת ארה״ב ל-10 שנים כבר הגיעה לכ-5% ערב ההחלטה. המשמעות עבור מנהלי השקעות היא שסביבת הריבית הגבוהה אינה עוד אירוע קצר, והיא ממשיכה להעלות את שיעורי ההיוון ולהגדיל את האטרקטיביות היחסית של נכסים סולידיים.
במבט קדימה, השאלה המרכזית היא האם העלאת הריבית הנוכחית היא תיקון נקודתי או תחילתו של מחזור הידוק חדש. תחזיות הפד אינן מצביעות כרגע על רצף אגרסיבי של העלאות, אך גם אינן מספקות בסיס לחזרה מהירה להפחתות. כל עוד האינפלציה נשארת סביב 3%-4%, הפעילות הכלכלית עמידה ושוק העבודה יציב, הסיכון לריבית גבוהה יותר לאורך זמן יישאר משמעותי. מנגד, התמתנות במחירי האנרגיה או היחלשות ברורה בפעילות עשויות לעצור את ההידוק. החלטת הריבית הבאה צפויה ב-28 באוקטובר, ועד אז נתוני האינפלציה והתעסוקה יקבעו אם ספטמבר היה העלאה חד פעמית או תחילתה של מגמה חדשה.
מחיר הכסף חוזר למרכז הבמה וסקטורים רגישים צפויים להגיב בהתאם
מאז תחילת ספטמבר התמונה הכלכלית בארה״ב הפכה מורכבת יותר. הפעילות הריאלית ממשיכה להפגין עמידות, נתוני המכירות הקמעונאיות הפתיעו לטובה ושוק העבודה אינו מצביע בינתיים על הידרדרות חריפה. מנגד, האינפלציה נותרה גבוהה, מחירי האנרגיה בעקבות המלחמה עם איראן מוסיפים לחץ, והפד הגיב השבוע בהעלאת ריבית של 0.25 נקודת אחוז. תשואת אג״ח ארה״ב ל-10 שנים אף חצתה זמנית את רמת ה-5%, שילוב שמעלה את שיעורי ההיוון ומכביד על תמחור המניות.
שוק המניות משקף היטב את השינוי. עד ערב החלטת הפד איבד S&P 500 כ-1.7% מתחילת החודש, כאשר גם נאסד״ק ודאו ג׳ונס נסחרו תחת לחץ. לאחר הירידות בעקבות החלטת הריבית נרשם תיקון חד, בהובלת מניות הטכנולוגיה והשבבים, כאשר נאסד״ק הוביל את העליות. גם הירידה במחירי הנפט ובתשואות האג״ח סיפקה לשוק מעט אוויר, אך התנודתיות הגבוהה ממחישה שהמשקיעים רגישים מאוד לכל שינוי בציפיות הריבית והאינפלציה.
ברמת הסקטורים, האנרגיה היא המנצחת הברורה, לאחר העלייה החדה במחירי הנפט, בעוד שהטכנולוגיה ממשיכה ליהנות מסיפור ה-AI אך רגישה במיוחד לתשואות הארוכות. בשבועות האחרונים נרשמה חולשה בולטת יותר בענפי הצריכה המחזורית והתעשייה, בעוד שהפיננסים מתמודדים עם תמונה מעורבת: עקום תשואות תלול יותר תומך במרווחי הריבית, אך ריבית גבוהה לאורך זמן מגדילה את הסיכון להאטה באשראי. מתחילת השנה הפערים חדים במיוחד – האנרגיה והטכנולוגיה מובילים, בעוד הצריכה המחזורית נותרת מאחור.
במבט קדימה, השוק עובר מסביבה שבה רווחי החברות וה-AI היו כמעט הסיפור היחיד, לסביבה שבה גם נפט, אינפלציה ותשואות אג״ח קובעים מחדש את מכפילי המניות ולכן את רמת האטרקטיביות. אם מחירי האנרגיה והתשואות יתמתנו, הטכנולוגיה עשויה לקבל שוב רוח גבית. לעומת זאת, נפט מעל 100 דולר ותשואת אג״ח ל-10 שנים סביב 5% לאורך זמן יקשו על שוק המניות כולו, ובמיוחד על סקטורים עתירי מכפילים ורגישים לצרכן. לכן, השליש האחרון של השנה צפוי להיות פחות סיפור של ״השוק כולו״ ויותר של פערים משמעותיים בין הסקטורים.
תחזיות
ריבית בנק ישראל
נוכחי:
3.25%
מועד ההכרזה הקרוב:
21/10/26
צפי ריבית:
הפחתה
מדד המחירים לצרכן
מדד ספטמבר 2026:
0.2%-
12 החודשים הבאים:
1.9%+
אלוקציה
מניות
חשיפה מומלצת: 75%
חו"ל
ישראל
50%
50%
עדיפות:
- S&P 500
- ת"א 125
- Dow Jones
אג"ח ממשלת ישראל
מח"מ מומלץ:
שקלי: בינוני
צמוד: קצר-בינוני
שקלי
צמוד
50%
50%
ריביות רשמיות
ארה"ב: 3.75%-4.00%
גוש האירו: 2.65%
אנגליה: 3.75%
יפן: 1.25%
כתב: ד"ר רון אייכל
יועץ כלכלי לאיילון בית השקעות
גילוי נאות
איילון בית השקעות בע"מ, נעם ברורמן השקעות בע"מ, נעם ברורמן שירותי ניהול וייעוץ בע"מ, איילון פתרונות פיננסיים (2004) בע"מ ואיילון קרנות נאמנות בע"מ,(להלן: "קבוצת איילון"),לרבות בעלי שליטה ו/או בעלי עניין בה, מחזיקה ו/או עשויה להחזיק ו/או לבצע פעילות בניירות הערך ו/או בנכסים הפיננסיים ו/או בסחורות המוזכרים בסקירה זו (להלן: "הנכסים") עבור עצמה ו/או עבור לקוחותיה ו/או במסגרת אחרת. כן עשויה קבוצת איילון, לרבות בעלי שליטה ו/או עניין בה ו/או חברות שמי מאלה הינו בעל עניין בהן, בהתאם למגבלות הקבועות בדין, להתקשר בעסקאות ו/או להעניק שירותים לחברות הנזכרות במידע או חברות הקשורות אליהן, בין במישרין ובין בעקיפין.
אין בסקירה ו/או בנתונים, ידיעות, ניתוחים, הערכות, טקסט ו/או תמונות (להלן: "הסקירה") זו אלא הבעת דעה בלבד מתוך מטרת הבאת מידע כללי המתבסס על הידוע ביום פרסום הסקירה הגלוי והציבורי ו/או מקורות מידע אחרים אשר בעיני כותבי הסקירה ניתן להתייחס אליהם כאמינים אך המידע לא אומת בדרך עצמאית על ידי עורכי הסקירה ומשכך לא ניתן להיות ערבים לדיוק הפרטים שנכללו בה ו/או לשלמותה ובכלל זה לא ניתן להתחייב שבמידע לא ייכללו טעויות או שגיאות ויש לראות את הדברים הכתובים באופן מתאים וכמובן בכפוף לשינוים שחלו בזמן ממועד עריכת הסקירה ובכל מקרה אינה מהווה תחליף למידע המופיע בתשקיפי ההנפקה של הנכסים הרלוונטיים ו/או בדיווחים הנוגעים אליהם מכל מין וסוג שהוא.
מבלי לגרוע מכלליות האמור, כל האמור בסקירה זו עשוי להשתנות בכל עת וללא מתן הודעה נוספת ואין לראות בסקירה כשלמה וכממצה, ובין השאר, בקשר לכל ההיבטים הנוגעים לנכסים הכללים או הספציפיים המוזכרים בה, במישרין ו/או בעקיפין ו/או על דרך ההפניה. כמובן שסקירה זו אינה מהווה הצעה של הנכסים ואינה מהווה הזמנה לרכשם ואין לראות בה כייעוץ ו/או שיווק בדבר כדאיות ההשקעה בה ו/או כהצעה או כשידול או כהמלצה, במישרין ו/או בעקיפין, לקנות ו/או למכור את הנכסים, ובכלל זה יחידות השתתפות של קרנות נאמנות בניהולו של מנהל הקרן מקבוצת, בשום אופן צורה ו/או דרך. עוד יצוין כי הנכסים המוזכרים בסקירה עשויים שלא להתאים לקורא הסקירה.
יודגש: סקירה זו אינה מביאה בחשבון את מטרות ההשקעה, המצב הכלכלי והצרכים הייחודיים של כל משקיע ויש לצורך בטרם קבלת החלטת השקעה כלשהי להתייעץ, ככל שנדרש, עם גורם ייעוץ מוסמך לרבות יועץ מס מוסמך בדבר השלכות המס של פעילות בנכסים או לראות סקירה זו כשיקול אחד במכלול. קבוצת איילון אינה מחויבת להודיע לקוראים בדרך כלשהי על שינויים ו/או עדכונים במידע ו/או בסקירה מראש או בדיעבד. על רקע כל האמור, קבוצת איילון לא תהא אחראית לכל נזק ו/או הפסד שייגרמו, למאן דהו, בדרך כלשהי, במישרין ו/או בעקיפין, כתוצאה מהסתמכות על הסקירה ו/או שימוש בה בדרך כלשהי.
אין לעשות שימוש בסקירה זו ללא רשות מפורשת בכתב מקבוצת איילון והיא אינה מיועדת אלא למי שהומצאה לו על ידי קבוצת איילון. כמו כן, נדגיש כי עליכם לבחון כל סקירה בפני עצמה ולראות האם היא נכנסת להגדרה של "עבודת אנליזה" כפי שהובאה לעיל, במידה והסקירה אכן מהווה עבודת אנליזה יש לוודא שהיא עומדת בדרישות ההוראה כאמור. לשימת לבכם, כיום הוראת האנליזה חלה גם לגבי ני"ע בחו"ל ולא רק לגבי ני"ע בארץ.